破產前借貸一定被追究?受託人看的不是「借多少」,而是「何時借、說了什麼」!
有些人是在破產之後才需要周轉,有些人則是在破產之前,已經借了一筆又一筆。後者的處境更複雜:錢已經用了,破產令也已經頒布,但心裡一直有個疑問——那些在破產前借的錢,會不會被追究?這個問題沒有單一答案,因為它取決於時間、金額、用途,以及你當時有沒有如實披露。若你正考慮以破產貸款這類方案周轉,同一套判斷也適用。
以下不談個別案例,而是把判斷框架拆開:受託人會看什麼、哪些情況風險較高、哪些情況較少被質疑,以及如果事情已經發生,可以怎樣處理。對正考慮破產貸款或其他周轉方案的人來說,理解這條界線,也有助你避免在錯誤的時間做錯誤的決定。

時間點決定風險
同樣是一筆借款,在破產前兩年借,與在破產前兩星期借,風險完全不同。原因很簡單:時間愈接近破產,愈容易被理解為「明知無力償還仍借入」。這是判斷的核心,也是受託人最先看的一點。
破產制度的目的,是公平處理債務,而不是懲罰所有曾經借錢的人。因此,並非所有破產前的借貸都會被質疑;真正引起關注的,是那些在財務狀況已明顯惡化時仍然大額借入,或者在申請時隱瞞了重要資料的情況。換句話說,問題不在「有沒有借」,而在「當時的處境與你的陳述是否一致」。
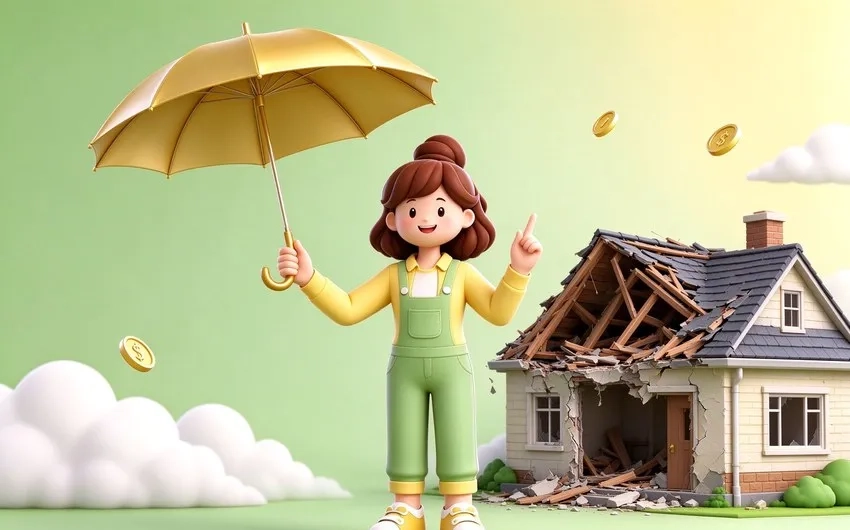
我在解釋時,會用一個比喻:破產前的借貸像在暴雨前買雨傘,正常;在明知屋頂已經塌下時仍向鄰居借錢,就有問題。分別不在借錢這個動作,而在你當時知道什麼、說了什麼。
我在整理這類個案時,會請讀者把「借款日期」與「收入中斷日期」並排寫出來。兩個日期之間的距離,往往就是風險的分界:若借款發生在收入中斷之後,解釋起來會較困難;若在之前,則較容易說明當時仍有還款能力。這條時間線不需要修飾,準確比好看重要。寫完之後,你可以自己先問一句:如果由陌生人看這條線,他會覺得這筆借款合理嗎?這個問題沒有標準答案,但它往往比任何法律條文更能幫你判斷風險所在。
受託人會看什麼
受託人的角色,是管理破產個案、處理資產與債務,並向法庭或相關方面報告。在這個過程中,破產前一段時間的交易紀錄,往往會被審視。
交易紀錄與資金流向
受託人通常會看幾類資料:銀行月結單、信用卡紀錄、大額轉帳、以及借款的用途。這些資料能顯示一個人的財務軌跡:是在甚麼時候開始出現缺口、借入的錢去了哪裡、有沒有在破產前把資產轉移給他人。
破產管理署與受託人的分工
受託人可能是破產管理署署長,也可能是私人受托人;兩者的職責相近,但聯絡方式與處理流程不同。你在準備資料時,宜先確認個案由哪一方處理,避免把文件送錯。破產管理署《破產的須知事項》說明了破產程序的基本安排,可以作為背景參考。
對借款人來說,這意味著「錢的流向」比「借了多少」更關鍵。若一筆借款用於日常生活或醫療開支,與用於轉移資產或投機,兩者的觀感完全不同。保留單據與紀錄,在這一刻就會發揮作用。
若你手上沒有完整紀錄,可以向銀行索取月結單,或向原貸款機構要求交易紀錄。這些程序需要時間,所以愈早開始愈好。對準備申請破產貸款的人來說,先整理舊紀錄,再談新安排,次序上會順暢得多。
陳述是否一致
另一項會被看的,是你在申請借款與破產時所作的陳述。若你在借款時說自己收入穩定,但同一時期的紀錄顯示收入已中斷,這個落差就會被注意到。
一致性還包括「有沒有更新資料」。若你在申請過程中換了工作、收入改變,卻沒有向對方更新,這個遺漏也可能被視為陳述不完整。對破產貸款這類需要評估還款能力的產品,主動更新,比讓對方自己發現好。這不是要求你完美,而是要求你一致;一致的意思,是當時的陳述與當時的資料對得上。
哪些情況風險較高
把上述兩項放在一起,可以歸納出幾類風險較高的情況。
第一類是「短期內大額借入」。若在破產前幾個月內,向多間機構借入明顯超出還款能力的金額,而用途又不清楚,這種情況較容易引起疑問。
第二類是「隱瞞重要資料」。例如在申請時沒有披露其他債務、沒有說明收入已中斷,或者在破產期間隱瞞新取得的信貸。這一類涉及陳述的真實性,性質比單純「借得多」嚴重。
第三類是「資產轉移」。若在破產前把資產以低價轉讓給親友,或將資金轉移到他人戶口,受託人可能會審視這些交易是否屬於不當轉移。這一類的處理,通常涉及法律程序,而不是單純的還款安排。
三類之中,第二類最容易被忽略。很多人在申請時只填「主要債務」,沒有把所有欠款列出,心想「反正對方會查到」。問題是,隱瞞本身就會影響可信度,即使最終金額不大,也可能令整個申請被重新審視。對破產貸款與其他信貸來說,如實填報永遠比事後解釋省力。
需要強調的是,以上三類只是「較容易引起關注」的情況,不代表一旦出現就必然有法律後果。實際判斷,取決於個別事實與法律意見;這篇文章提供的是一個理解框架,不是法律結論。
若你發現自己符合其中一類,先不要慌。符合「較容易引起關注」不等於已經違規;很多情況最後都能透過說明與資料解決。真正令事情變複雜的,通常是逃避:不接電話、不回應查詢、或者在陳述中前後矛盾。
哪些情況較少被質疑
反過來說,有些情況通常較少引起質疑。
若借款是在財務狀況尚可時作出,後來因為失業、疾病或生意失敗而無力償還,這屬於常見的破產成因,重點會放在後續的處理,而不是借款本身。若借款金額與收入相符、用途明確、有紀錄可查,即使時間接近破產,也較容易解釋。
另一個情況是「小額、頻繁的日常周轉」。這類借款的特徵是金額不大、與生活開支相關,通常不會被視為刻意增加債務。當然,若數量太多、時間太集中,仍然可能被問起,但性質與大額借入不同。
另一個較少被質疑的情況,是「借款後有持續還款」。若你在破產前一直按時還款,直到某個時點才無法維持,這說明你當時仍有還款意願與能力,只是後來情況改變。對破產貸款或其他信貸的申請人來說,保留還款紀錄,也是在保留一份對自己有利的證據。
我也會提醒讀者,不要因為「聽說有人被追究」而過度恐慌。恐慌會令人做錯決定,例如在破產前匆忙轉移資產,反而製造了新的問題。較穩妥的做法,是把資料整理好,必要時尋求專業意見。
若你想了解破產程序的法律框架,可以參考港大社區法網 CLIC 關於破產與 IVA 的說明;它不解釋個別個案,但能幫你理解受託人的角色與程序。對考慮申請破產貸款的人來說,先讀一遍背景資料,往往比聽朋友轉述可靠。

如果已經發生,可以怎樣處理
若你已經在破產前借了一筆較大的款項,而現在感到不安,以下三步是較實際的處理方式。
第一步是整理時間線。把借款日期、金額、用途、當時的收入狀況,以及後來的還款紀錄寫下來。這條時間線不需要美化,只需要準確;它是你之後解釋的基礎。
第二步是保留證明。若借款用於醫療、租金或家庭開支,盡量找回單據或紀錄;若用途是周轉,也可以說明當時的現金流狀況。證明的目的,是讓對方理解「這筆錢去了哪裡」,而不是要你證明自己沒有錯。
第三步是如實說明。無論是向受託人還是貸款方,隱瞞都比坦白更麻煩。若你不確定應該怎樣說,可以先尋求免費的法律或債務輔導意見,再決定用什麼方式表達。對正在考慮破產貸款的人來說,這個原則同樣適用:先把事實說清楚,再談方案。
若你需要專業意見,可以先向提供免費服務的機構查詢,了解程序與權利,再決定下一步。這些服務不會因為你最終不借而改變,也不必擔心被推銷。
我在陪同讀者整理時間線時,會特別提醒一點:不要為了「好看」而修改日期或金額。受託人手上的紀錄,往往比你記得的更完整;一旦發現陳述與資料不符,原本可以解釋的事情,會變成需要辯解的事情。準確,是保護自己最有效的方式。
整理完之後,你會發現很多疑問其實有答案,只是之前沒有寫下來。
一組數字:還款與紀錄的代價
借貸的代價,不只在法律層面,也在還款層面。以下用一組假設數字說明,並不代表任何公司的實際報價:貸款額 120,000 元、每月平息 1.2%、分 36 期。每月利息 1,440 元,全期總利息 51,840 元,每月供款約 4,773 元,總還款額 171,840 元。
這組數字說明一件事:一筆「大額」借款,即使平息不算高,總成本也會隨期數累積。若這筆錢在破產前借入,而還款在破產後中斷,兩邊的壓力會同時出現。對已經在考慮破產的人來說,這是一個值得先算清的數字。
實際年利率須以公司註冊處的實際利率計算機按上述條件核算,法定上限為 48%。若你目前只償還信用卡的最低還款額,同期累積的利息通常高於上述示例,宜以月結單核對。
把這組數字與你的收入對照,會得出一個很直接的結論:若月供佔收入的比例已高,那麼「再借一筆」只會令還款期更長、總成本更高。對走過破產程序的人來說,這種計算尤其重要,因為每一次新增借貸,都可能影響你之後幾年的財務安排。
什麼情況應先停一停
反過來說,有些情況即使你覺得「借了再說」,也應該先停一停。
若你已經知道自己無法按原定計劃還款,卻仍打算再借一筆,這是最需要停下的情況。若你打算在破產前把資產轉給家人,以「避免被處理」,這同樣是高風險的做法;受託人有權審視這類交易,結果可能比原本更複雜。若有人建議你「趁未破產借多一筆」,這句話本身就是警號。
這些情況並非「一定出事」,而是風險明顯較高。較穩妥的做法,是把財務狀況整理清楚,必要時尋求專業意見,而不是在壓力下作出決定;若你已經在考慮破產貸款,更應先把時間線梳理好。對破產前後的每一步,慢一點,通常比快一點安全。判斷權在你手上,這篇文章提供的只是讓你看清風險的方法。
若你現在仍在猶豫是否破產,先把「借款時間線」寫出來,往往會比反覆搜尋個案更有幫助。
時間線寫好之後,不必急於判斷對錯;先讓事實排列清楚,再談解釋。慌張時作出的補充,往往比原本的問題更難處理。
把資料整理好,不代表事情會自動解決,但它能讓你在被問起時,說得出一個完整的故事。
完整的故事,就是最好的解釋;它不需要修飾,只需要一致。一致的意思是:日期對得上、金額對得上、用途說得通。
常見問題
問:破產前借的錢,一定會被追究嗎?
答:不一定。是否引起關注,取決於時間、金額、用途、當時的陳述與資料是否一致。並非所有破產前的借貸都會被質疑;重點在於是否有不當陳述或資產轉移。
問:多久之前的借款較少被審視?
答:沒有一條固定的時間界線,但時間愈接近破產,愈容易被理解為「明知無力償還仍借入」。實務上,受託人會看整體財務軌跡,而不是單一日子。
問:借款用途會影響判斷嗎?
答:會。用於生活、醫療或必要開支的借款,與用於投機或資產轉移的借款,觀感不同。保留單據與紀錄,有助說明用途。
問:如果當時沒有如實披露,可以怎樣補救?
答:宜盡快整理資料並如實說明,必要時尋求專業意見。隱瞞或拖延通常令情況更複雜;主動補充,至少讓對方理解你的處境。
問:破產前把資產轉給家人,會有什麼後果?
答:受託人有權審視破產前的資產轉移,若被認為屬不當轉移,可能涉及法律程序。這類做法的風險通常高於它想避免的問題,不宜輕率。
問:現在打算申請破產貸款,會否影響之前的紀錄?
答:申請本身不會改變過去的紀錄,但新增借貸會影響你現時的債務結構與還款能力。若已在破產程序中,須按破產令的要求如實申報。
忠告:借錢梗要還,咪俾錢中介。借貸涉及風險,借款人應先評估自身還款能力;本內容僅供一般資訊及教育用途,不構成任何貸款、財務或投資建議。
作者
破產貸款及債務處理專員 Maggie Wong
多年專注協助曾破產、IVA 或 DRP 人士處理債務問題,熟悉破產條例及相關財務安排,成功協助大量客戶在破產後重建財務生活。精通二線清數及破產貸款方案,善於為客戶分析還款能力並配對合適計劃。負責破產貸款、二線清數、債務重組相關博文創作。
放債人牌照號碼: 0180/2026
© 2026 Weber All Right Reserved